Erreur comptable ou décision de gestion : le critère qui détermine la correction
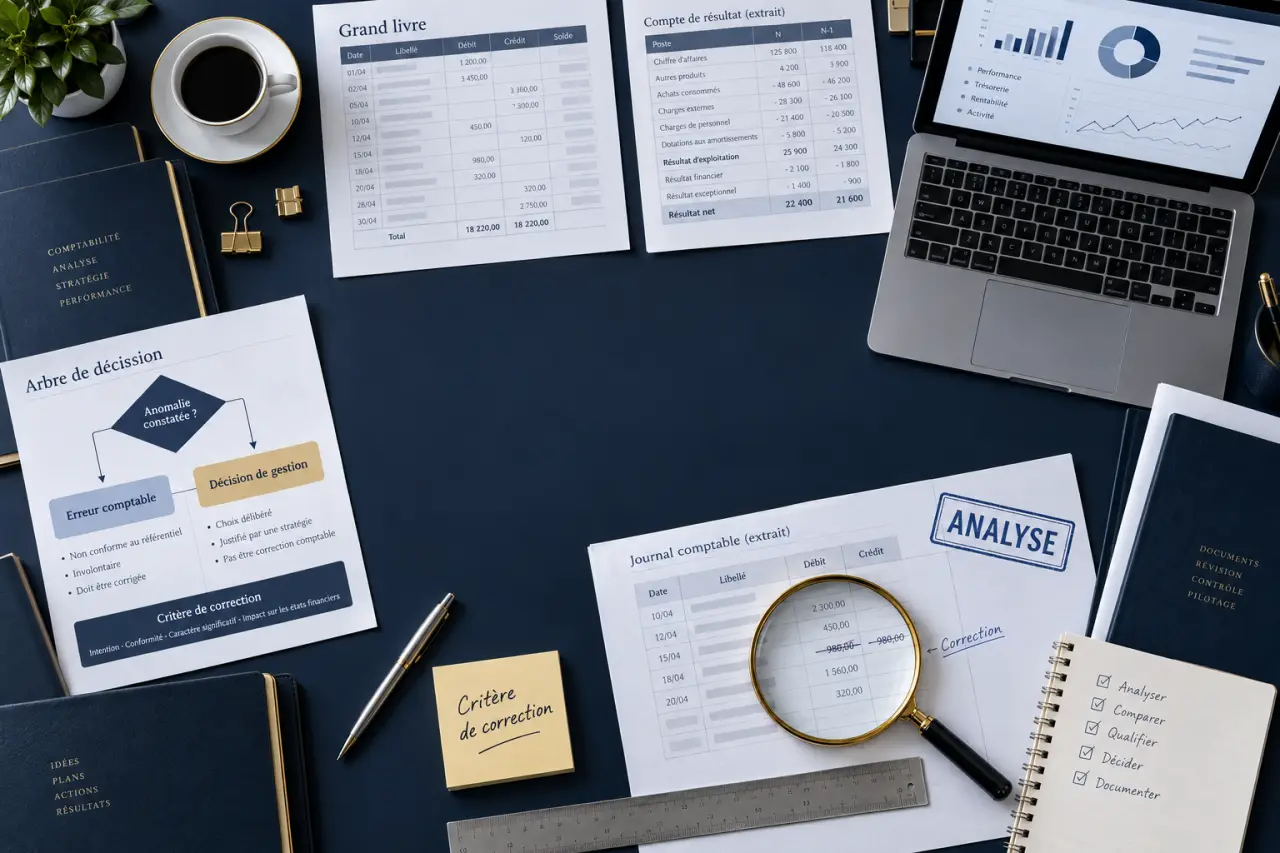 Erreur comptable ou décision de gestion : le critère qui détermine la correction
Une écriture inexacte peut parfois être rectifiée. Un choix de gestion assumé ne peut pas être effacé simplement parce qu’il devient défavorable. La distinction entre erreur comptable et décision de gestion permet donc d’établir des comptes fiables, de sécuriser une déclaration fiscale et d’éviter qu’une correction tardive soit interprétée comme un changement opportuniste.
Deux notions qui n’ont pas les mêmes effets
L’erreur comptable correspond à un écart entre ce qui aurait dû être enregistré et ce qui l’a effectivement été : oubli d’une facture, montant inexact, mauvaise imputation, double comptabilisation ou application incorrecte d’une règle. Elle ne traduit généralement pas la volonté de retenir un traitement particulier. Sa correction vise à rétablir une image fidèle de la situation de l’entreprise.
La décision de gestion, à l’inverse, est un choix volontaire effectué parmi plusieurs options possibles, dans l’intérêt présumé de l’entreprise. Elle peut concerner la renonciation à une créance, le mode de financement d’une opération, la rémunération d’un dirigeant ou l’abandon d’un avantage fiscal. Même si ce choix entraîne ensuite une conséquence financière regrettable, il ne devient pas automatiquement une erreur.
Le critère central : l’intention au moment de l’écriture
La question n’est pas seulement de savoir si le résultat est défavorable. Il faut rechercher ce que l’entreprise savait et voulait au moment où elle a agi. Une erreur résulte d’une méconnaissance, d’une inadvertance ou d’un dysfonctionnement matériel. Une décision de gestion suppose, elle, une volonté identifiable : une option a été retenue, explicitement ou par un comportement suffisamment révélateur.
Cette différence explique pourquoi une entreprise peut corriger une erreur sans pouvoir revenir librement sur une décision de gestion. Le droit comptable et fiscal ne permet pas de recomposer a posteriori les opérations dans le seul but d’obtenir un résultat plus favorable.
Reconnaître une erreur comptable dans la pratique
Une erreur est généralement plus facile à démontrer lorsqu’elle peut être rapprochée d’un document objectif : contrat, facture, relevé bancaire, inventaire, échéancier ou pièce justificative. La correction doit être documentée avec précision pour montrer qu’elle restitue l’opération initiale, sans en modifier la nature.
- Une facture fournisseur oubliée à la clôture constitue typiquement une omission à analyser et, le cas échéant, à régulariser.
- Un chiffre saisi deux fois dans un journal comptable relève d’une erreur matérielle vérifiable.
- Une charge enregistrée dans le mauvais compte peut nécessiter un reclassement sans modifier la nature économique de l’opération.
- Un amortissement calculé sur une mauvaise base ou une durée inadaptée peut révéler une application erronée des règles retenues.
Une correction doit reposer sur des éléments contemporains
Plus la rectification intervient tard, plus le dossier doit être solide. Les documents datés de l’opération, les échanges internes, la piste d’audit et le rapprochement avec les comptes antérieurs sont particulièrement utiles. Une simple affirmation selon laquelle « l’entreprise s’est trompée » ne suffit pas lorsque l’écriture initiale paraît cohérente avec une stratégie ou une option délibérée.
Il faut aussi distinguer l’erreur de l’évolution d’une estimation. Une provision, une dépréciation ou une durée d’utilisation repose parfois sur des hypothèses raisonnables à une date donnée. Le fait que la réalité ultérieure soit différente ne prouve pas nécessairement une erreur initiale. Les informations disponibles au moment de la décision restent déterminantes.
Quand le choix de gestion devient difficile à remettre en cause
Une décision de gestion peut être formalisée par une délibération, un contrat ou une note interne. Elle peut aussi résulter des écritures elles-mêmes lorsqu’elles traduisent durablement une orientation claire. Renoncer volontairement à réclamer une somme due, choisir de ne pas exercer une faculté ou consentir un avantage à un partenaire sont des actes dont les conséquences ne peuvent pas être neutralisées au seul motif qu’elles pèsent sur le résultat.
Une décision défavorable n’est pas forcément anormale
Le dirigeant conserve une marge d’appréciation dans la conduite des affaires. Une opération peut être peu rentable, risquée ou finalement infructueuse tout en répondant à un intérêt commercial : préserver une relation client, soutenir un distributeur, accélérer une implantation ou protéger une chaîne d’approvisionnement. L’entreprise doit alors pouvoir expliquer la logique économique du choix et conserver les éléments qui l’établissent.
En revanche, une décision sans intérêt pour l’entreprise, prise au profit d’un tiers ou dépourvue de contrepartie identifiable appelle une vigilance renforcée. Elle peut soulever des questions distinctes de la seule qualification d’erreur : acte anormal de gestion, charge non justifiée ou responsabilité du dirigeant selon les circonstances.
La méthode pour qualifier et traiter une anomalie
Avant toute écriture de correction, il est prudent d’adopter une démarche structurée. Elle évite de modifier les comptes dans la précipitation et permet de justifier la position retenue auprès de l’expert-comptable, du commissaire aux comptes lorsqu’il y en a un ou de l’administration fiscale.
- Reconstituer les faits : dater l’opération, réunir les pièces et identifier les personnes ayant validé le traitement initial.
- Identifier la règle applicable : déterminer ce qui devait être comptabilisé ou déclaré à la date concernée.
- Rechercher l’intention : vérifier s’il existait une option consciente, une instruction de direction ou une justification économique.
- Mesurer les conséquences : apprécier l’effet sur les comptes, le résultat imposable, la TVA et les exercices concernés.
- Tracer la régularisation : conserver une note expliquant le motif, le calcul et le traitement retenu.
La cohérence des preuves compte autant que l’écriture elle-même. Un bon dossier ne se limite pas à une pièce isolée : il relie la facture, le bon de commande, les mouvements bancaires, les validations et la chronologie des échanges. Cette cohérence documentaire permet de distinguer une saisie accidentelle d’une orientation volontaire présentée après coup comme un simple oubli.
Prévenir les confusions à la clôture des comptes
La prévention repose sur des contrôles simples et réguliers. Les rapprochements bancaires, le suivi des factures non parvenues, la revue des comptes d’attente et la validation des écritures inhabituelles réduisent les erreurs matérielles. Pour les décisions sensibles, une validation écrite et une justification économique concise protègent l’entreprise contre les interprétations ultérieures.
| Situation observée | Qualification à examiner | Réflexe utile |
|---|---|---|
| Montant mal saisi ou facture oubliée | Erreur comptable possible | Comparer l’écriture aux pièces d’origine |
| Option volontaire devenue coûteuse | Décision de gestion | Documenter le motif économique initial |
| Estimation révisée après de nouveaux faits | Changement d’estimation possible | Dater les informations nouvelles |
En cas d’enjeu significatif ou de doute sur les incidences fiscales, l’analyse doit être menée avant la transmission des comptes ou de la déclaration concernée. La bonne question n’est pas « quel traitement est le plus favorable aujourd’hui ? », mais « quel traitement reflète fidèlement l’opération et l’intention qui existaient au moment des faits ? »