Caractérisation d’une entreprise : un tableau ne suffit pas sans preuves
La caractérisation d’une entreprise consiste à décrire son identité et son fonctionnement à partir de critères précis : finalité, activité, taille, ressources, statut juridique, gouvernance et champ d’action. Pour être utile dans un devoir de STMG ou une analyse professionnelle, chaque caractéristique doit être accompagnée d’un fait qui la justifie. L’objectif n’est pas d’accumuler des informations, mais de construire un portrait cohérent de l’organisation.
Identifier l’organisation avant de remplir son tableau
Une organisation rassemble des personnes et des ressources pour atteindre des objectifs communs. L’entreprise en est une forme particulière : elle produit des biens ou des services marchands. La caractériser permet de comprendre ce qu’elle fait, pourquoi elle le fait et avec quels moyens.
Cette démarche constitue un préalable à l’analyse stratégique. Elle décrit l’organisation, tandis qu’un diagnostic cherche ensuite à apprécier ses forces, ses faiblesses et son environnement. Posséder une usine est une caractéristique ; déterminer si cette usine procure un avantage concurrentiel relève déjà de l’analyse.
Entreprise, organisation publique ou association : les indices décisifs
La finalité, l’activité et le cadre juridique doivent être croisés. Une entreprise privée recherche généralement un résultat économique et la pérennité de son activité. Une organisation publique poursuit une mission d’intérêt général. Une association répond à un projet collectif sans distribuer ses bénéfices à ses membres.
Attention aux raccourcis : une association peut vendre des prestations et employer des salariés. Inversement, une entreprise peut poursuivre des objectifs sociaux ou environnementaux. Une entreprise publique exerce une activité économique tout en étant contrôlée par des acteurs publics. Le seul fait de facturer un service ou de recevoir une subvention ne permet donc pas de conclure.
Retenir les critères qui expliquent réellement l’entreprise
Finalité, activité et statut juridique
La finalité correspond à la raison d’être de l’organisation : dégager un profit, assurer sa pérennité, répondre à des besoins sociaux ou contribuer à des objectifs sociétaux. L’activité désigne ce qu’elle réalise concrètement : fabriquer du mobilier, vendre des vêtements ou fournir des services informatiques, par exemple.
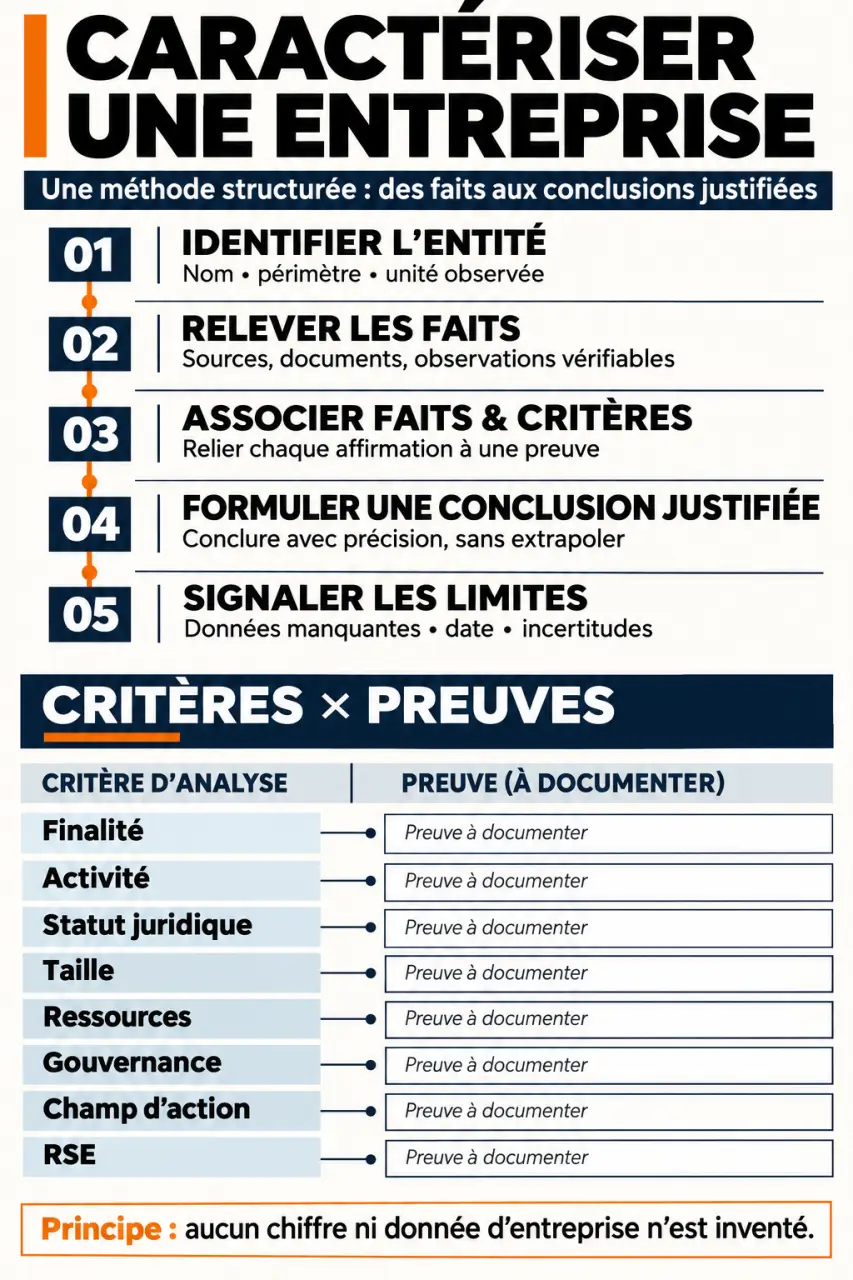
Précisez ensuite le secteur d’activité : primaire, secondaire ou tertiaire selon la nature de la production. Ne le confondez pas avec l’appartenance au secteur public ou privé. Enfin, relevez le statut juridique exact, comme SARL, SAS, SA ou entreprise individuelle. Celui-ci décrit le cadre légal, pas le métier exercé.
Taille, ressources et périmètre géographique
La taille s’apprécie notamment par le nombre de salariés et le chiffre d’affaires. Pour attribuer une catégorie officielle, vérifiez le référentiel applicable : l’effectif seul ne suffit pas toujours, et les critères peuvent également intégrer le total du bilan ainsi que les liens avec un groupe. Dans un exercice, appliquez les seuils du cours en précisant les données utilisées.
Le chiffre d’affaires mesure les ventes, tandis que le résultat correspond à la différence entre les produits et les charges. Un chiffre d’affaires élevé ne démontre donc pas un bénéfice élevé. Pour les moyens mobilisés, distinguez :
- Les ressources humaines : salariés, dirigeants, compétences et expérience.
- Les ressources financières : apports, emprunts, trésorerie et capacité d’autofinancement.
- Les ressources matérielles : locaux, machines, véhicules et stocks.
- Les ressources immatérielles : marque, brevets, logiciels, savoir-faire et réputation.
Le champ d’action peut être local, régional, national ou international. Appuyez-vous sur les marchés effectivement desservis : un site internet accessible partout ne prouve pas que l’entreprise vend à l’international.
Gouvernance, pouvoir et responsabilité sociétale
Identifiez qui possède l’entreprise et qui prend les décisions. Un pouvoir centralisé concentre les arbitrages auprès de la direction ; un pouvoir décentralisé laisse une autonomie à des responsables ou à des unités. La forme juridique ne suffit pas à déduire le fonctionnement quotidien : recherchez des délégations ou des exemples de décisions.
La responsabilité sociétale de l’entreprise, ou RSE, complète cette lecture par les impacts sociaux et environnementaux et les relations avec les parties prenantes : salariés, clients, fournisseurs, investisseurs ou collectivités. Distinguez les engagements annoncés des actions effectivement documentées.
Passer des documents à une caractérisation justifiée
Dans une étude de cas, commencez par lire l’ensemble du dossier avant de remplir votre tableau. Dans une recherche professionnelle, privilégiez les documents institutionnels, les comptes publiés lorsqu’ils sont accessibles, les mentions légales et les rapports de l’entreprise.
- Délimitez l’entité étudiée : société, établissement ou groupe, sans mélanger leurs données.
- Relevez les faits : activité, effectif, ventes, détenteurs du capital et lieux d’implantation.
- Associez chaque fait à un critère : une même information peut éclairer plusieurs dimensions.
- Formulez une conclusion justifiée : indiquez la caractéristique puis la preuve correspondante.
- Signalez les limites : mentionnez les informations absentes, anciennes ou incertaines.
Une formulation solide serait : « Le pouvoir apparaît centralisé, car le dirigeant valide personnellement tous les investissements. » À l’inverse, « le pouvoir est centralisé parce que l’entreprise est petite » repose sur une supposition. Quand une donnée manque, écrivez “non précisé” plutôt que d’inventer.
Le tableau peut aussi devenir un catalyseur de vérification : les incohérences entre ses lignes révèlent les questions à approfondir. Une entreprise présentée comme internationale, mais dont toutes les ventes documentées sont locales, invite à distinguer ambition et réalité. Ce contrôle croisé évite qu’une formule commerciale soit transformée en fait établi.
Un exemple de tableau rempli, puis une synthèse exploitable
Prenons un cas fictif à vocation pédagogique : Atelier Rivage, une SARL privée qui fabrique du mobilier et le vend à des clients de sa région. Les éléments ci-dessous sont les hypothèses de l’exercice, et non des informations sur une entreprise réelle.
| Critère | Caractérisation | Justification dans le cas fictif |
|---|---|---|
| Type et secteur | Entreprise privée | Le capital appartient aux deux associés particuliers. |
| Finalité | Lucrative, avec recherche de pérennité | Les associés visent un bénéfice pour rémunérer leur investissement et financer l’activité. |
| Activité | Production de biens marchands, secteur secondaire | L’atelier fabrique des tables et des rangements vendus à des clients. |
| Statut juridique | SARL | Cette forme figure dans la présentation juridique du cas. |
| Taille | 18 salariés ; chiffre d’affaires de 2 millions d’euros | Ces indicateurs décrivent la dimension économique ; la catégorie reste à confirmer selon le référentiel. |
| Ressources | Humaines, financières, matérielles et immatérielles | Menuisiers, apports des associés, emprunt, machines, atelier et savoir-faire. |
| Pouvoir | Centralisé pour les décisions stratégiques | Le gérant valide les investissements et les recrutements. |
| Champ d’action | Régional | Les commandes sont livrées uniquement dans la région. |
| RSE | Démarche environnementale partiellement documentée | Le tri des chutes est organisé, mais aucun résultat mesuré n’est indiqué. |
La synthèse ne doit pas recopier toutes les cellules. Elle met en relation les traits essentiels : « Atelier Rivage est une entreprise privée de fabrication de mobilier, constituée en SARL. Son activité régionale repose sur des compétences artisanales et des équipements de production. Les décisions stratégiques restent concentrées auprès du gérant. »
Avant de rendre votre travail, vérifiez que chaque conclusion dispose d’une preuve, que les chiffres concernent la même période et que le périmètre reste constant. Vous obtenez ainsi une caractérisation claire, utilisable comme point de départ d’une étude de management ou d’un diagnostic stratégique.